首页交银施罗德资管机构投资者专户理财 养老金融
本网站支持IPv6      |  账户登录  |  免费开户

交银施罗德

交银施罗德稳利中短债债券型证券投资基金E

 
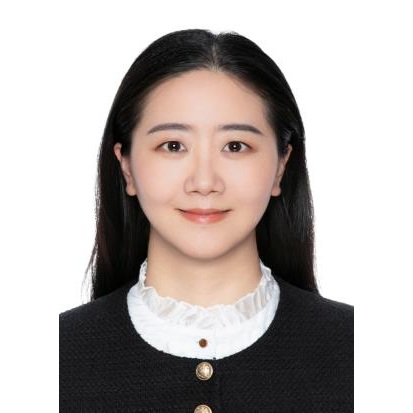
姓    名 黄莹洁
职    务 基金经理 任职日期 2019-12-13
简    历 香港大学工商管理硕士、北京大学经济学、管理学双学士。16年证券投资行业从业经验。2008年2月至2012年5月任中海基金管理有限公司交易员。2012年加入交银施罗德基金管理有限公司,曾任中央交易室交易员,现任固定收益投资助理总监。2015年5月27日至2020年7月27日担任交银施罗德理财21天债券型证券投资基金基金经理、2015年5月27日至2019年8月3日担任交银施罗德货币市场证券投资基金、交银施罗德现金宝货币市场基金基金经理,2015年7月25日至2017年10月30日担任交银施罗德丰泽收益债券型证券投资基金,2015年7月25日起担任交银施罗德丰享收益债券型证券投资基金基金经理至今,2015年12月29日至2019年10月24日担任交银施罗德裕通纯债债券型证券投资基金基金经理,2016年7月27日起担任交银施罗德活期通货币市场基金基金经理至今,2016年10月19日起担任交银施罗德天利宝货币市场基金基金经理至今,2016年11月28日起担任交银施罗德裕隆纯债债券型证券投资基金基金经理至今,2016年12月7日至2019年8月3日担任交银施罗德天鑫宝货币市场基金基金经理,2016年12月20日起担任交银施罗德天益宝货币市场基金基金经理至今,2017年3月3日至2024年4月12日担任交银施罗德境尚收益债券型证券投资基金基金经理,2019年1月24日至2024年11月9日担任交银施罗德稳鑫短债债券型证券投资基金基金经理,2019年12月13日起担任交银施罗德稳利中短债债券型证券投资基金基金经理至今,2020年7月28日至2022年7月5日担任交银施罗德中高等级信用债债券型证券投资基金基金经理,2022年9月21日起担任交银施罗德稳益短债债券型证券投资基金基金经理至今,2022年11月24日至2026年3月11日担任交银施罗德稳安30天滚动持有债券型证券投资基金基金经理,2023年11月16日起担任交银施罗德稳安60天滚动持有债券型证券投资基金基金经理至今,2024年12月4日至2025年12月27日担任交银施罗德丰盈收益债券型证券投资基金基金经理,2025年12月27日起担任交银施罗德双轮动债券型证券投资基金基金经理至今,2026年3月11日起担任交银施罗德120天滚动持有债券型证券投资基金基金经理至今。
 
姓    名 侯嘉仪
职    务 基金经理 任职日期 2026-09-30
简    历 南开大学金融学学士。15年证券从业年限。曾任申银万国证券股份有限公司财富管理中心投资顾问助理,2013年3月加入交银施罗德基金管理有限公司,曾任中央交易室交易员、固定收益部基金经理助理。现任固定收益部基金经理助理。2026年9月30日担任交银施罗德稳利中短债债券型证券投资基金、交银施罗德裕隆纯债债券型证券投资基金基金经理至今。

基金投资策略和运作分析

本基金(各类)份额净值及业绩表现请见“3.1主要财务指标”及“3.2.1基金份额净值增长率及其与同期业绩比较基准收益率的比较”部分披露。 本报告期内,债券市场收益率震荡下行,曲线形态平坦化。具体来看,7月初,受隔夜逆回购大规模集中到期影响,资金面明显收敛,债市震荡偏弱,10年期和30年期国债收益率分别上行至1.75%和2.27%,录得季内高点。7月中旬,资金面逐步回归均衡,短端利率小幅回落、长端品种窄幅震荡。7月下旬,部分银行下调存款利率上限,叠加政治局会议宽松预期发酵,长端和超长端明显走强,向下突破前期震荡区间,7月30日,政治局会议明确提出综合运用并适时调整货币政策工具,优化实施财政金融协同促内需政策,市场对后续货币宽松仍有一定期待。8月初,资金面整体保持平稳,短端利率有所上行。8月7日,1年期国债收益率升至1.20%上方。8月中旬公布的各项经济数据依然偏弱,叠加机构配置需求支撑,8月18日,10年期和30年期国债收益率分别下行至1.67%和2.15%。8月底,房地产新政落地,统计局公布PMI数据有所反弹,随后首批新型政策性金融工具启动投放,债市再度转为震荡。进入9月,各项经济数据验证内需和融资需求依然承压,而税期与跨季资金扰动压制短端,期限利差再度压缩,期间海外美联储加息对国内债市影响有限。临近季末,央行预告MLF和隔夜逆回购工具均加量,资金面偏宽松,9月29日央行宣布调降PSL利率、扩容结构性货币政策工具,同日,财政部会同央行、金融监管总局出台刚需居民房贷贴息政策,债市收益率先下后上,10年期和30年期国债收益率分别下行至1.66%和2.11%的季度内低点后小幅上行。截至9月30日,一年国债较上季末上行10BP至1.22%,十年国债下行5BP至1.68%,三十年国债下行14BP至2.10%。信用债以一、三、五年AA+中短期票据收益为例,较上季末分别下行1BP、1BP、11BP至1.52%、1.67%、1.74%。   基金操作方面,根据对宏观经济、货币政策的判断,组合保持中性久期和偏低杠杆,维持信用债票息策略为主的操作思路,持续配置了1-3年中高等级信用债作为底仓,并在控制整体组合久期的基础上,进行了部分利率债和优质银行二级资本债的配置。同时,综合考虑流动性、利差分位数、绝对收益等因素,在利差压缩至低位的过程中,我们择机减持资质偏弱及性价比下降的品种,提高组合整体流动性和抗风险能力。   展望2026年四季度,国内经济内生修复强度、政策发力节奏和风险偏好变化或将成为影响债市的核心变量。基本面方面,当前出口端景气度仍在延续、但内需相对偏弱,后续新型政策性金融工具加速落地,有望托底基建,而地产新政下房企投资筑底时间拉长,整体来看,预计四季度经济延续温和修复态势,但内需改善空间仍相对有限。通胀方面,中东地缘冲突仍在延续,国际油价高位震荡,四季度PPI增速或出现二次冲高后见顶回落,考虑能繁母猪存栏已开始去化,猪价有望触底,预计CPI维持平稳,国内通胀环境较为温和。政策方面,政治局会议强调优化实施财政金融协同,四季度财政支出有望提速,央行维持流动性充裕环境,预计资金面维持均衡。综上,我们预计债市或呈现震荡偏强态势。后续本基金仍以中高等级信用债作为底仓,根据对宏观经济、货币政策的判断,适时调整组合久期和杠杆。在严控信用风险的基础上,我们将继续对各类债券品种精耕细作,加强收益挖掘。同时,我们也会密切关注政府债供给节奏和宽信用政策细节对市场预期的影响,根据预期差把握利率债、银行二级资本债等品种的交易机会,择机参与以增厚组合收益。

历任基金经理

启任日期 姓名 性别 学历 职务 离职日期