首页
交银施罗德资管
机构投资者
专户理财
养老金融
扫一扫关注官方微信服务号
扫二维码下载交银基金APP
本网站支持IPv6 |
账户登录
|
免费开户
账户中心
账户查询
客户服务
信息披露
基金产品
基金净值
投资理财
超级现金宝
机构投资
专户理财
关于我们
加入我们
股票型
交银医药创新A
交银医药创新C
交银智远量化选股股票发起
交银科创创业量化选股股票A
交银科创创业量化选股股票C
交银消费
混合型
交银瑞鑫六个月持有期混合A
交银股息优化
交银恒益A
交银持续成长A
交银品质升级A
交银核心资产A
交银创新成长
交银内核驱动
交银科锐科技创新A
交银创新领航
交银启明A
交银启汇A
交银产业机遇
交银启欣
交银内需增长
交银启道
交银鸿福六月A
交银鸿福六月C
交银臻选回报A
交银均衡成长一年A
交银均衡成长一年C
交银鸿光一年A
交银鸿光一年C
交银成长动力一年A
交银成长动力一年C
交银品质增长一年A
交银品质增长一年C
交银鸿信一年A
交银鸿信一年C
交银瑞卓三年
交银瑞和三年
交银趋势C
交银品质升级C
交银启明C
交银主题C
交银阿尔法C
交银科锐科技创新C
交银先锋C
交银启诚A
交银启诚C
交银启汇C
交银经济新动力C
交银数据产业C
交银恒益C
交银先进制造C
交银科技创新C
交银臻选回报C
交银启衡A
交银启衡C
交银瑞鑫六个月持有期混合C
交银启盛A
交银启盛C
交银启信A
交银启信C
交银持续成长C
交银国企改革C
交银启嘉A
交银启嘉C
交银悦信精选A
交银悦信精选C
交银新生活力C
交银启合A
交银启合C
交银医疗健康A
交银医疗健康C
交银瑞元三年定开
交银荣鑫C
交银中证同业存单AAA指数7天持有期
交银核心资产C
交银瑞安混合A
交银瑞安混合C
交银产业臻选混合
交银港股通优质精选混合A
交银港股通优质精选混合C
交银远见成长混合A
交银远见成长混合C
交银红利量化选股A
交银红利量化选股C
交银远见精选A
交银远见精选C
交银消费研选混合发起A
交银消费研选混合发起C
交银竞争优势研选混合发起A
交银竞争优势研选混合发起C
交银低碳经济研选混合发起A
交银低碳经济研选混合发起C
交银瑞丰
交银瑞思混合(LOF)
交银精选
交银稳健A
交银成长A
交银蓝筹
交银行业
交银先锋A
交银主题A
交银趋势A
交银先进制造A
交银策略回报
交银阿尔法A
交银成长30
交银双息平衡
交银新成长
交银周期回报A
交银新回报A
交银多策略A
交银国企改革A
交银周期回报C
交银新回报C
交银多策略C
交银荣鑫A
交银科技创新A
交银优选回报A
交银优选回报C
交银优择回报A
交银优择回报C
交银新生活力A
交银数据产业A
交银经济新动力A
交银沪港深价值精选
指数型
交银创业板50指数A
交银创业板50指数C
交银中证环境治理指数(LOF)C
交银国证新能源指数(LOF)C
交银中证红利低波动100指数A
交银中证红利低波动100指数C
交银创业板50指数Y
交银中证A500指数A
交银中证A500指数C
交银上证科创板100指数A
交银上证科创板100指数C
交银中证A50指数A
交银中证A50指数C
交银恒生港股通创新药精选指数A
交银恒生港股通创新药精选指数C
交银中证港股通央企红利指数A
交银中证港股通央企红利指数C
交银中证A500指数增强A
交银中证A500指数增强C
交银深300价值ETF
交银国证新能源指数(LOF)A
交银中证环境治理指数(LOF)A
交银上证180公司治理ETF
交银中证智选沪深港科技50ETF
交银上证180公司治理ETF联接
交银深证300价值ETF联接
债券型
交银增利增强债券A
交银增利增强债券C
交银丰盈C
交银丰晟A
交银丰晟C
交银裕如纯债债券A
交银裕如纯债债券C
交银裕祥A
交银裕祥C
交银1-3年农发债指A
交银1-3年农发债指C
交银稳鑫短债A
交银稳鑫短债C
交银可转债A
交银可转债C
交银稳利中短债A
交银稳利中短债C
交银裕泰两年
交银裕坤纯债一年定开A
交银1-3年政金债指A
交银1-3年政金债指C
交银裕道一年定开A
交银稳鑫短债D
交银稳益短债债券A
交银稳益短债债券C
交银稳固收益C
交银稳安30天滚动持有债券A
交银稳安30天滚动持有债券C
交银稳安60天滚动持有债券A
交银稳安60天滚动持有债券C
交银稳安90天持有期债券A
交银稳安90天持有期债券C
交银安心收益债券E
交银裕如纯债债券E
交银稳悦回报债券A
交银稳悦回报债券C
交银1-3年农发债指D
交银裕盈D
交银丰晟D
交银裕坤纯债一年定开C
交银中债0-3年政金债指数A
交银中债0-3年政金债指数C
交银稳鑫短债E
交银稳利中短债E
交银裕通D
交银裕隆D
交银纯债D
交银丰晟E
交银180天持有期债券A
交银180天持有期债券C
交银安心收益债券D
交银增利D
交银增利增强债券D
交银裕道一年定开C
交银120天滚动持有债券A
交银120天滚动持有债券C
交银安心收益债券C
交银稳固收益D
交银鸿宁三个月持有期债券A
交银鸿宁三个月持有期债券C
交银佳宁债券A
交银佳宁债券C
交银信用添利债券(LOF)C
交银佳盛债券A
交银佳盛债券C
交银信用添利债券(LOF)A
交银增利A/B
交银增利C
交银双利A/B
交银双利C
交银中高级信用债
交银纯债A/B
交银纯债C
交银双轮动A/B
交银双轮动C
交银稳固收益A
交银月月丰A
交银月月丰C
交银强化回报A/B
交银强化回报C
交银丰盈A
交银丰润A
交银丰润C
交银丰享A
交银丰享C
交银安心收益债券A
交银裕通A
交银裕通C
交银裕盈A
交银裕盈C
交银裕隆A
交银裕隆C
交银境尚A
交银境尚C
交银裕利A
交银裕利C
货币型
交银现金宝A
交银天利宝A
交银天利宝E
交银现金宝E
交银活期通A
交银活期通E
交银天鑫宝A
交银天鑫宝E
交银天益宝A
交银天益宝E
交银天利宝C
交银货币C
交银货币D
交银货币A
交银货币B
FOF
交银安享稳健养老一年A
交银养老2035三年A
交银安悦平衡养老三年持有(FOF)A
交银招享一年A
交银招享一年C
交银兴享一年A
交银兴享一年C
交银智选星光混合(FOF-LOF)C
交银优享一年A
交银优享一年C
交银慧选睿信一年(FOF)A
交银慧选睿信一年(FOF)C
交银养老2035三年Y
交银安享稳健养老一年Y
交银智选进取三个月混合(FOF)A
交银智选进取三个月混合(FOF)C
交银安悦平衡养老三年持有(FOF)Y
交银臻享多资产三个月(FOF)A
交银臻享多资产三个月(FOF)C
交银穗享多资产六个月(FOF)A
交银穗享多资产六个月(FOF)C
交银沃享稳健三个月(FOF)A
交银沃享稳健三个月(FOF)C
交银盈享多资产六个月(FOF)
交银惠享多资产六个月(FOF)
交银招享一年持有期混合(FOF)Y
交银智选星光混合(FOF-LOF)A
QDII基金
交银中证海外中国互联网指数(LOF)C
交银环球C
交银港股消费混合(QDII)A
交银港股消费混合(QDII)C
交银中证海外中国互联网指数(LOF)A
交银环球A
交银施罗德启明混合型证券投资基金C
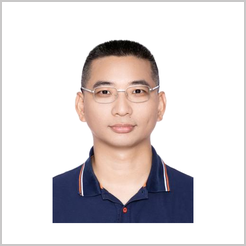
姓 名
杨芝廷
职 务
基金经理
任职日期
2026-08-25
简 历
上海财经大学经济学硕士,16年证券投资行业从业经验。2007年至2009年任通用电气金融(中国)有限公司消费者金融风险分析师,2009年至2010年任交通银行股份有限公司信用卡中心风险策略分析师,2010年至2015年任万家基金管理有限公司行业研究员。2015年加入交银施罗德基金管理有限公司,曾任行业分析师,专户投资部投资经理,现任权益部基金经理。2026年8月25日担任交银施罗德启明混合型证券投资基金至今。
本基金(各类)份额净值及业绩表现请见“3.1主要财务指标”及“3.2.1基金份额净值增长率及其与同期业绩比较基准收益率的比较”部分披露。
2026年三季度,全球宏观与A股市场延续了上半年的复杂格局,且市场核心驱动主线发生显著切换。海外维度,全球流动性预期由上半年的“降息路径博弈”快速逆转为本季度的“再加息预期定价”,美联储9月议息会议如期维持偏鹰立场,长端美债利率大幅飙升,30年期美债收益率一度创下2002年以来二十四年新高,全球长久期资产估值持续承压。与此同时,AI产业高强度资本开支、海外持续大规模发债叠加地缘航运管制多重因素共振,全球流动性格局由阶段性过剩转向结构性资本稀缺,权益资产估值约束显著增强。通胀层面,地缘冲突带来的输入性通胀延续,同时AI产业链上游产能瓶颈持续凸显,形成特征显著的“科技通胀”,这加剧了资本开支的成本。 A股市场三季度整体呈现震荡调整、风格再平衡、结构极致分化的特征。前期领涨的科技成长赛道出现深度回撤,科创50、创业板指季度分别下跌30.7%、27.8%,电子、通信成长主线大幅调整,季度跌幅分别达32.6%、28.7%。市场风格阶段性切换至红利与资源防御板块,煤炭、石油石化等大宗商品受益板块表现占优,季度涨幅分别为19.3%、15.3%,中证红利指数同期上涨9.38%。整体市场交投情绪显著降温,全A周度年化换手率由季度初373%回落至321%,板块轮动提速、个股收益分化加剧,市场由普涨行情彻底转向业绩与估值匹配的结构性行情。 报告期内,本基金始终坚守既定投研框架,在市场风格剧烈切换、成长板块波动放大的环境中保持中长期战略定力,同时基于产业景气与估值性价比动态优化组合结构。组合核心仓位持续锚定AI科技革命主线,深耕算力基础设施等核心底座环节,围绕AI算力产业迭代、高端制造国产替代、人形机器人产业化、创新医药等长期高景气赛道布局。在三季度成长赛道高位回调、市场不确定性抬升的背景下,本基金主动收敛组合风险敞口,适度优化持仓集中度,严控估值与波动风险。 展望2026年四季度,我们依然以成长为核心,适度增加困境反转的配置。当前AI依然是本轮产业成长的核心引擎,AI技术已在代码生成、智能Agent、视频生成、数理推理等复杂场景性能已实现质的飞跃,并持续向法律、教育、金融、生物医药、工业计算等实体产业渗透落地。当然,我们也要客观看待行业边际变化,虽然全球AI资本开支基数已经不低、叠加海外高利率环境抬升融资成本,高增速或边际放缓,但整体规模依然可观,叠加行业处在持续不断地新变化中,总有0-1的新技术出现,为投资创造成长的机会。另外,AI能力持续提升和Token成本下行,AI产业应用已初见端倪,Meta Muse风靡全美,标志着AI已从基建投入走向价值兑现的阶段。四季度我们持续布局AI算力新技术迭代、硬件国产化替代等核心底盘的基础上,并重点寻找AI应用端标的的机会。 在困境反转投资维度,我们主要关注两类驱动带来的机会:AI需求拉动与经济刺激政策拉动。AI需求拉动维度,大硅片、功率器件、模拟芯片、金属铬等细分领域有望迎来供需格局改善,逐步走出供需失衡的状态。经济刺激维度,传统经济板块当前基本面偏弱、股价位置偏低,在经济下行压力背景下,出台稳增长刺激政策的概率有所抬升,相关低估值传统板块也有望迎来估值修复机会。
[查看全部]
启任日期
姓名
性别
学历
职务
离职日期
2020-05-27
刘鹏
先生
硕士
基金经理
2025-09-20
2025-09-15
周珊珊
女士
硕士
基金经理
2026-09-19
风险声明
风险提示函
隐私条款
在线交易安全提示
反洗钱及投资者保护专栏
投资人权益须知
风险等级划分方法说明
投诉与建议
认识基金
基金运营
个人购买
企业购买
基金定投
开立账户
账户查询
网上交易
基金计算器
客户服务
联系我们
应急交易方式须知
业务资质
公司简介
董监高和分支机构负责人
投研团队
债券交易相关人员表
销售人员资质
私募资管计划投资经理名单
采购公示
公司及下属各级子公司名单
中国证监会
交通银行
交银施罗德资管
工商银行
农业银行
建设银行
招商银行
中国银行
天天基金网
蚂蚁基金
京东金融
好买基金研究
深圳众禄基金
长量基金销售
金牛理财网
展恒基金