首页
交银施罗德资管
机构投资者
专户理财
养老金融
扫一扫关注官方微信服务号
扫二维码下载交银基金APP
本网站支持IPv6 |
账户登录
|
免费开户
账户中心
账户查询
客户服务
信息披露
基金产品
基金净值
投资理财
超级现金宝
机构投资
专户理财
关于我们
加入我们
股票型
交银医药创新A
交银医药创新C
交银智远量化选股股票发起
交银科创创业量化选股股票A
交银科创创业量化选股股票C
交银消费
混合型
交银瑞鑫六个月持有期混合A
交银股息优化
交银恒益A
交银持续成长A
交银品质升级A
交银核心资产A
交银创新成长
交银内核驱动
交银科锐科技创新A
交银创新领航
交银启明A
交银启汇A
交银产业机遇
交银启欣
交银内需增长
交银启道
交银鸿福六月A
交银鸿福六月C
交银臻选回报A
交银均衡成长一年A
交银均衡成长一年C
交银鸿光一年A
交银鸿光一年C
交银成长动力一年A
交银成长动力一年C
交银品质增长一年A
交银品质增长一年C
交银鸿信一年A
交银鸿信一年C
交银瑞卓三年
交银瑞和三年
交银趋势C
交银品质升级C
交银启明C
交银主题C
交银阿尔法C
交银科锐科技创新C
交银先锋C
交银启诚A
交银启诚C
交银启汇C
交银经济新动力C
交银数据产业C
交银恒益C
交银先进制造C
交银科技创新C
交银臻选回报C
交银启衡A
交银启衡C
交银瑞鑫六个月持有期混合C
交银启盛A
交银启盛C
交银启信A
交银启信C
交银持续成长C
交银国企改革C
交银启嘉A
交银启嘉C
交银悦信精选A
交银悦信精选C
交银新生活力C
交银启合A
交银启合C
交银医疗健康A
交银医疗健康C
交银瑞元三年定开
交银荣鑫C
交银中证同业存单AAA指数7天持有期
交银核心资产C
交银瑞安混合A
交银瑞安混合C
交银产业臻选混合
交银港股通优质精选混合A
交银港股通优质精选混合C
交银远见成长混合A
交银远见成长混合C
交银红利量化选股A
交银红利量化选股C
交银远见精选A
交银远见精选C
交银消费研选混合发起A
交银消费研选混合发起C
交银竞争优势研选混合发起A
交银竞争优势研选混合发起C
交银低碳经济研选混合发起A
交银低碳经济研选混合发起C
交银瑞丰
交银瑞思混合(LOF)
交银精选
交银稳健A
交银成长A
交银蓝筹
交银行业
交银先锋A
交银主题A
交银趋势A
交银先进制造A
交银策略回报
交银阿尔法A
交银成长30
交银双息平衡
交银新成长
交银周期回报A
交银新回报A
交银多策略A
交银国企改革A
交银周期回报C
交银新回报C
交银多策略C
交银荣鑫A
交银科技创新A
交银优选回报A
交银优选回报C
交银优择回报A
交银优择回报C
交银新生活力A
交银数据产业A
交银经济新动力A
交银沪港深价值精选
指数型
交银创业板50指数A
交银创业板50指数C
交银中证环境治理指数(LOF)C
交银国证新能源指数(LOF)C
交银中证红利低波动100指数A
交银中证红利低波动100指数C
交银创业板50指数Y
交银中证A500指数A
交银中证A500指数C
交银上证科创板100指数A
交银上证科创板100指数C
交银中证A50指数A
交银中证A50指数C
交银恒生港股通创新药精选指数A
交银恒生港股通创新药精选指数C
交银中证港股通央企红利指数A
交银中证港股通央企红利指数C
交银中证A500指数增强A
交银中证A500指数增强C
交银深300价值ETF
交银国证新能源指数(LOF)A
交银中证环境治理指数(LOF)A
交银上证180公司治理ETF
交银中证智选沪深港科技50ETF
交银上证180公司治理ETF联接
交银深证300价值ETF联接
债券型
交银增利增强债券A
交银增利增强债券C
交银丰盈C
交银丰晟A
交银丰晟C
交银裕如纯债债券A
交银裕如纯债债券C
交银裕祥A
交银裕祥C
交银1-3年农发债指A
交银1-3年农发债指C
交银稳鑫短债A
交银稳鑫短债C
交银可转债A
交银可转债C
交银稳利中短债A
交银稳利中短债C
交银裕泰两年
交银裕坤纯债一年定开A
交银1-3年政金债指A
交银1-3年政金债指C
交银裕道一年定开A
交银稳鑫短债D
交银稳益短债债券A
交银稳益短债债券C
交银稳固收益C
交银稳安30天滚动持有债券A
交银稳安30天滚动持有债券C
交银稳安60天滚动持有债券A
交银稳安60天滚动持有债券C
交银稳安90天持有期债券A
交银稳安90天持有期债券C
交银安心收益债券E
交银裕如纯债债券E
交银稳悦回报债券A
交银稳悦回报债券C
交银1-3年农发债指D
交银裕盈D
交银丰晟D
交银裕坤纯债一年定开C
交银中债0-3年政金债指数A
交银中债0-3年政金债指数C
交银稳鑫短债E
交银稳利中短债E
交银裕通D
交银裕隆D
交银纯债D
交银丰晟E
交银180天持有期债券A
交银180天持有期债券C
交银安心收益债券D
交银增利D
交银增利增强债券D
交银裕道一年定开C
交银120天滚动持有债券A
交银120天滚动持有债券C
交银安心收益债券C
交银稳固收益D
交银鸿宁三个月持有期债券A
交银鸿宁三个月持有期债券C
交银佳宁债券A
交银佳宁债券C
交银信用添利债券(LOF)C
交银佳盛债券A
交银佳盛债券C
交银信用添利债券(LOF)A
交银增利A/B
交银增利C
交银双利A/B
交银双利C
交银中高级信用债
交银纯债A/B
交银纯债C
交银双轮动A/B
交银双轮动C
交银稳固收益A
交银月月丰A
交银月月丰C
交银强化回报A/B
交银强化回报C
交银丰盈A
交银丰润A
交银丰润C
交银丰享A
交银丰享C
交银安心收益债券A
交银裕通A
交银裕通C
交银裕盈A
交银裕盈C
交银裕隆A
交银裕隆C
交银境尚A
交银境尚C
交银裕利A
交银裕利C
货币型
交银现金宝A
交银天利宝A
交银天利宝E
交银现金宝E
交银活期通A
交银活期通E
交银天鑫宝A
交银天鑫宝E
交银天益宝A
交银天益宝E
交银天利宝C
交银货币C
交银货币D
交银货币A
交银货币B
FOF
交银安享稳健养老一年A
交银养老2035三年A
交银安悦平衡养老三年持有(FOF)A
交银招享一年A
交银招享一年C
交银兴享一年A
交银兴享一年C
交银智选星光混合(FOF-LOF)C
交银优享一年A
交银优享一年C
交银慧选睿信一年(FOF)A
交银慧选睿信一年(FOF)C
交银养老2035三年Y
交银安享稳健养老一年Y
交银智选进取三个月混合(FOF)A
交银智选进取三个月混合(FOF)C
交银安悦平衡养老三年持有(FOF)Y
交银臻享多资产三个月(FOF)A
交银臻享多资产三个月(FOF)C
交银穗享多资产六个月(FOF)A
交银穗享多资产六个月(FOF)C
交银沃享稳健三个月(FOF)A
交银沃享稳健三个月(FOF)C
交银盈享多资产六个月(FOF)
交银惠享多资产六个月(FOF)
交银招享一年持有期混合(FOF)Y
交银智选星光混合(FOF-LOF)A
QDII基金
交银中证海外中国互联网指数(LOF)C
交银环球C
交银港股消费混合(QDII)A
交银港股消费混合(QDII)C
交银中证海外中国互联网指数(LOF)A
交银环球A
交银施罗德趋势优先混合型证券投资基金C
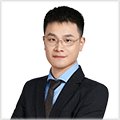
姓 名
杨金金
职 务
基金经理
任职日期
2020-05-06
简 历
复旦大学金融学硕士、华东理工大学材料工程学士。10年证券投资行业从业经验。曾任长江证券研究部高级分析师,华泰柏瑞基金公司研究员。2017年加入交银施罗德基金管理有限公司,曾任研究部行业分析师。2023年10月27日至2026年10月31日担任交银施罗德瑞元三年定期开放混合型证券投资基金基金经理。2020年5月6日起担任交银施罗德趋势优先混合型证券投资基金基金经理至今,2021年12月8日起担任交银施罗德启诚混合型证券投资基金基金经理至今。
本基金(各类)份额净值及业绩表现请见“3.1主要财务指标”及“3.2.1基金份额净值增长率及其与同期业绩比较基准收益率的比较”部分披露。
2026年三季度市场明显调整,三季度上证、沪深300、创业板及科创50分别下跌6.16%、12.49%、27.80%、30.70%,行业分化更为显著,二季度最为集中的,电子、通信分别下跌32.65%、28.72%;而食品饮料、农业则分别上涨3.14%、15.10%,市场风格回归均衡。 三季度的调整是二季度极致行情的结果,当二季度末机构持仓中科技占比以及全市场交易量占比达到历史极值,甚至集中度远超过历史高点。 而每轮市场主线风格行情见顶后,往往预示着风格切换,例如2015年互联网+行情见顶后,尽管2016年指数仍跌12%+,但核心资产的龙头2016年率先启动,2017年则泛化扩圈成为核心资产风格。而2021年核心资产行情见顶后,2022年开始红利风格的银行、煤炭等风格开始主导市场。 细究风格轮动的背后,本质上是一类风格的资产在景气度或主题叙事加持下,趋势自然加强,最终达到股价和估值高点,行情自然见顶,股票作为景气度的晴雨表,往往会先于基本面先见顶。 而另一方面,在一类资产极度泡沫化的时候,另一类资产股价处在历史低位,他们的共同点是估值极度便宜,基本面在底部,随着时间的推移基本面趋势续向上或相对趋势向上,都开始了长牛走势;与此同时,前一轮的牛市资产还在慢慢消化,比如创业板一直跌到了2018年,而核心资产2021年见顶后跌到了2024-2025年。 展望未来,科技板块方面,基本面来看,过去主导板块投资的硬件随着景气度持续时间的过长,后续将供给的过剩,以及需求端增速二阶导的放缓;而另一方面,高企的硬件价格成为应用推广的重要阻力之一,随着算力成本的下降,如同2000年互联网泡沫破灭后,软件应用才会真正迎来爆发。 而从涵盖绝大部分中国经济体的传统行业来看,也是有可能成为下一轮行情的主导者的板块。由于中国经济的主体其实是制造业,尤其是制造业的供需周期或盈利周期,决定了PPI以及对应企业盈利、中国经济景气度。从这个角度来看,供给方面,我们判断是2021年经济繁荣高点带来的产能投放及过剩周期已经步入尾声,制造业和周期行业普遍都到了产能出清的中后期,龙头的超额盈利拐点正在走出来。 而需求端来看,在实物需求量上,二季度我们观察到增速出现了陡峭的拐点下降,这个下降一方面是外生油价暴涨带来的需求压制及中下游去库存;另一方面更重要的是基于外需(AI)的超预期,带来的内需的逆周期紧缩,我们观察到整个固定资产投资累计同比增速从1-3月份的1.7%,下降到1-9月份的-7.2%,今年需求端无疑经历了二次探底。 但是祸兮福所倚,福兮祸所伏,此轮需求的负向冲击,实际上为未来更强的复苏埋下了铺垫,一方面,财政的余力尚存,实际上本轮投资的紧缩本质上也是对过去几年经济下行的逆周期扩张进行还账,而由于企业盈利的修复今年1-8月份政府一般预算内收入及税收收入分别同比增长5.7%、6.6%,增速远超支出增速的1.2%;预示着未来财政发力的余力尚存,一旦外需放缓,内需很可能启动。 而供给端更加如此,尽管产能投放周期结束,但2024-2025年除非部分成本曲线过于陡峭的行业,大部分行业的格局出清仍在中后期,尾部竞争力较弱企业仍在挣扎,而2025年的供给侧改革呼声,企业反而普遍坚定了信心,微观上我们观察到很多子行业不仅不退出甚至重新开始加杠杆。而2026年二季度随着需求的二次探底,供给侧改革因为油价带来的PPI大幅改善,传统行业普遍盈利开始出现二次探底,去库存、去产能陡然加速,市场化的供给出清在经历缓和波折后,以更加猛烈的方式到来,一如2015年下半年。 综上,未来经济基本面及市场风格变化的可能性也就呼之欲出了,而下一轮行情的主流资产,也将随着时间的推移,逐步显现。
[查看全部]
启任日期
姓名
性别
学历
职务
离职日期
风险声明
风险提示函
隐私条款
在线交易安全提示
反洗钱及投资者保护专栏
投资人权益须知
风险等级划分方法说明
投诉与建议
认识基金
基金运营
个人购买
企业购买
基金定投
开立账户
账户查询
网上交易
基金计算器
客户服务
联系我们
应急交易方式须知
业务资质
公司简介
董监高和分支机构负责人
投研团队
债券交易相关人员表
销售人员资质
私募资管计划投资经理名单
采购公示
公司及下属各级子公司名单
中国证监会
交通银行
交银施罗德资管
工商银行
农业银行
建设银行
招商银行
中国银行
天天基金网
蚂蚁基金
京东金融
好买基金研究
深圳众禄基金
长量基金销售
金牛理财网
展恒基金